کلاهبرداران این روزها با وعده فروش وام بانکی، تله تازهای در شبکههای اجتماعی پهن کردهاند. درحالی که سیستم بانکی برای پرداخت تسهیلات نیازمند میانگین حساب، خواب سپرده و ضامنهای متعدد است، کانالها و پیجهای ناشناس با ادعای «وام فوری بدون ضامن» وارد میدان میشوند.
شاید بین آگهیها وام واقعی هم پیدا شود، اما در اکثر مواقع به بهانههای مختلف دست به کلاهبرداری میزنند و بدون اینکه تسهیلاتی در کار باشد، سرمایه شما را به سرقت میبرند.
وام امتیازی چیست و چرا بستر سودجویی شده است؟
سیستم بانکی کشور مدتهاست طرحهایی را اجرا میکند که در آن، میزان تسهیلات پرداختی به میانگین موجودی یا گردش حساب شما بستگی دارد. به زبان ساده شما پولتان را در بانک میگذارید، بانک با آن کار میکند و در عوض پس از چند ماه و متناسب با مدت سپردهگذاری، امتیازی برای دریافت وام قرضالحسنه (کارمزد صفر تا ۴ درصد) به شما تعلق میگیرد.
شرایط «انتقال» این امتیازها را ضوابط هر بانک و هر طرح تعیین میکند. در برخی طرحها انتقال امتیاز فقط به بستگان یا مشتریان همان بانک ممکن است و در برخی اصلاً ممکن نیست؛ اما در همه موارد، انتقال امتیاز وام فقط از مسیر رسمی و با ثبت در خود بانک انجام میشود.
مشکل زمانی آغاز میشود که انتقال امتیاز وام از کانال بانکی خارج شده و سر از پلتفرمهای بدون نظارت درمیآورد. این بازار سیاه بستری برای کلاهبرداران حرفهای شده تا در پوشش خرید و فروش وام، کاربران گرفتار را فریب دهند.
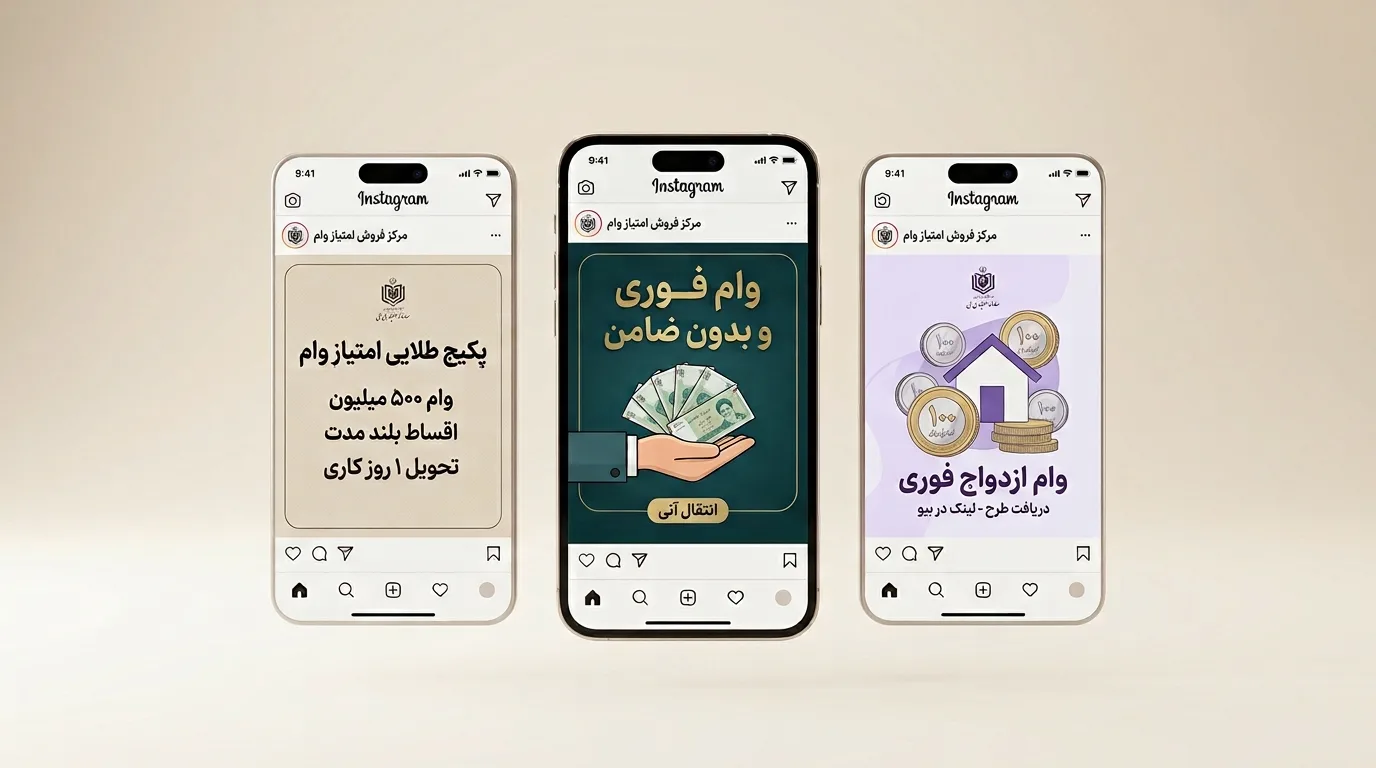
۴ سناریوی رایج کلاهبرداری وام در شبکههای اجتماعی
کلاهبرداران برای خالی کردن جیب مردم روشهای متعددی به کار میبندند. اگر این شگردها را بشناسید، راحتتر جلوی زیان مالی را میگیرید.
تله بیعانه و پیشپرداخت
کلاهبردار یک آگهی جذاب پخش میکند و میگوید صدها میلیون تومان امتیاز وام برای واگذاری دارد. بعد از اینکه اعتماد شما را جلب کرد، میگوید باید مبلغی را به عنوان «کارمزد انتقال»، «هزینه ثبتنام» یا «حق بیمه» واریز کنید.
به محض واریز مبلغ کلاهبردار راههای ارتباطی را مسدود کرده و ناپدید میشود. مثلاً وقتی فردی از شما میخواهد ۲ میلیون تومان پیشپرداخت بدهید تا وام ۵۰ میلیونی برایتان جور کند، احتمالاً با یک کلاهبردار طرف هستید.
این مطلب را هم بخوانید:
دفاتر و شرکتهای صوری
در این روش کلاهبردار با تأسیس دفاتر شیک و استخدام افرادی در نقش «مشتری راضی»، ظاهری رسمی به کار خود میدهد. او مبالغی را بابت عناوین دهانپرکن مثل «هزینه اعتبارسنجی سیستم بانکی»، «استعلام سوابق» یا «کارمزد تشکیل پرونده» از شما دریافت میکند و قراردادی یکطرفه پیش رویتان میگذارد.
در نهایت اما با بهانههایی مثل نقص مدارک یا رد شدن ضامن، از پرداخت وام طفره میروند و طبق همان قرارداد صوری، پول دریافتی را پس نمیدهند.
فراموش نکنید که صرف وجود دفتر، مهر، سربرگ و قرارداد ثابت نمیکند یک مجموعه حتماً به تسهیلات بانکی دسترسی دارد یا امکان انتقال وام را فراهم میکند.
دریافت پیدرپی پول با بهانهسازی
روش دیگر، دریافت مبالغ پیدرپی با عنوانهای مختلف است. ابتدا هزینه اعتبارسنجی، سپس هزینه استعلام، بعد کارمزد تشکیل پرونده و در مرحله بعد هزینه آزادسازی وام مطالبه میشود.
هر بار هم توضیح تازهای وجود دارد: «سامانه بانک خطا داده»، «ضامن تأیید نشده»، «امتیاز در صف انتقال است« یا «برای پرداخت نهایی، باید مبلغ کوچک دیگری واریز شود».
دلیل موفقیت کلاهبردار این است که وقتی کسی در چند مرحلهی مختلف، چند میلیون تومان پرداخت میکند، گاهی برای نجات مبالغ قبلی، باز هم حاضر به پرداخت پول بیشتر میشود. در واقع تا هر زمان که شخص حاضر به پرداخت مبالغ بیشتر باشد، کلاهبرداری هم ادامه پیدا میکند.
درگاههای پرداخت جعلی (فیشینگ)
فیشینگ هم شکل مدرنتر کلاهبرداری وام است. لینک پرداختی با عنوان «پرداخت هزینه بانکی» یا «تکمیل ثبتنام وام» برای قربانی ارسال میشود. صفحهای هم که باز میشود کاملاً شبیه درگاه بانکی است، اما اطلاعات کارت، رمز پویا و مشخصات پرداخت را برای کلاهبردار میفرستد.
افراد تحت فشار مالی و صاحبان کسبوکارهای خرد که به نقدینگی سریع و بیدردسر نیاز دارند، بیش از دیگران در معرض گرفتار شدن در تله این آگهیهای وسوسهانگیز هستند.
پشت پردهی بازار سیاه وام در شبکههای اجتماعی
برخی پلتفرمهای ثبت آگهی، انتشار آگهی خرید و فروش وام را از مدتی قبل ممنوع کردهاند، اما این آگهیها همچنان در تلگرام، اینستاگرام، پیامکهای تبلیغاتی و حتی تراکتهای کاغذی دیده میشوند. در شبکههای اجتماعی بهراحتی میشود با سیمکارتهای «اجارهای» یا «ثبتشده به نام دیگران» هویت جعلی ساخت و بعد از سرقت پول، حساب کاربری را حذف کرد.
پلیس فتا و بانک مرکزی بارها هشدار دادهاند که هیچ کارگزاری رسمی، شعبه بانکی یا واسطهای برای ارائه تسهیلات در شبکههای اجتماعی وجود ندارد.
وام بدون ضامن یا وام سریع هم اگر وجود داشته باشد، صرفا محدود به مبالغ خرد است و فقط از راه شعبه یا اپلیکیشن خود بانک و پس از اعتبارسنجی داده میشود. ادعاهایی مثل «وام یکروزه از طریق واسطه»، «انتقال سهمیه فقط با کارت ملی» یا «دور زدن اعتبارسنجی» با ساختار شبکه بانکی جور درنمیآیند.
حسابکتاب ساده: چرا خرید امتیاز وام منطقی نیست؟
جدا از ریسک کلاهبرداری، خرید این وامها اغلب توجیه اقتصادی ندارد. در برخی آگهیهای بازار سیاه، گاهی تا نیمی از مبلغ وام به عنوان هزینه خرید امتیاز مطالبه میشود.
فرض کنید برای خرید امتیاز یک وام ۱۰۰ میلیون تومانی، مجبورید از همان ابتدا ۵۰ میلیون تومان به فروشنده بپردازید؛ و این جدا از اقساط و کارمزدی است که باید به بانک بازگردانید.
- مبلغ وام: ۱۰۰ میلیون تومان
- هزینه خرید امتیاز: ۵۰ میلیون تومان
- نقدینگی خالص باقیمانده برای شما: ۵۰ میلیون تومان
- تعهد بازپرداخت شما به بانک: ۱۰۰ میلیون تومان + کارمزد
با یک حساب سرانگشتی، شما باید بیش از دو برابر مبلغ دریافتی را به بانک برگردانید. چنین هزینهای، حتی اگر بازپرداخت دو ساله باشد، از نرخهای رسمی بانکی بالاتر است و منطقی نیست.
راهنمای عملی تصمیمگیری: چه باید بکنبم؟
با تمام این تفاسیر، در زمان نیاز مالی چه تصمیمی باید بگیریم؟
- از میانبرهای پرخطر شبکههای اجتماعی صرفنظر کنید. به جای جستوجو در کانالهای تلگرامی بیهویت، به مسیرهای شفاف بانکی رجوع کنید یا از گزینههای سنتی اما قابل اعتمادتر مانند صندوقهای وام خانوادگی بهره ببرید.
- اگر قصد واگذاری امتیاز وام دارید، پیش از هرگونه توافق با شخص دیگر، دریافت وجه یا امضای تعهدنامه، به شعبه بانک مراجعه کنید. وضعیت انتقال امتیاز و از آن مهمتر، مسئولیت بازپرداخت اقساط را دقیق روشن کنید.
- تا زمانی که بانک، امکان و روش رسمی انتقال را برای همان تسهیلات خاص تأیید نکرده، به هیچوجه پولی رد و بدل نکنید، مدرکی تحویل ندهید و امتیازی را منتقل نکنید.
- تصاویر کارت ملی، شناسنامه، کارت بانکی و سایر اطلاعات هویتی خود را برای افراد ناشناس ارسال نکنید. کلاهبرداران از این مدارک برای افتتاح حساب اجارهای، پولشویی یا کلاهبرداری از افراد دیگر سوءاستفاده میکنند.
اگر گرفتار شدیم، اولین اقدام چیست؟
اگر پولی واریز کردهاید و به کلاهبرداری مشکوک شدهاید:
- بلافاصله با بانک تماس بگیرید و درباره امکان مسدودسازی تراکنش یا حساب مقصد راهنمایی بخواهید؛
- با مرکز تماس پلیس فتا به شماره ۰۹۶۳۸۰ تماس بگیرید یا در سامانه fata.gov.ir گزارش دهید؛
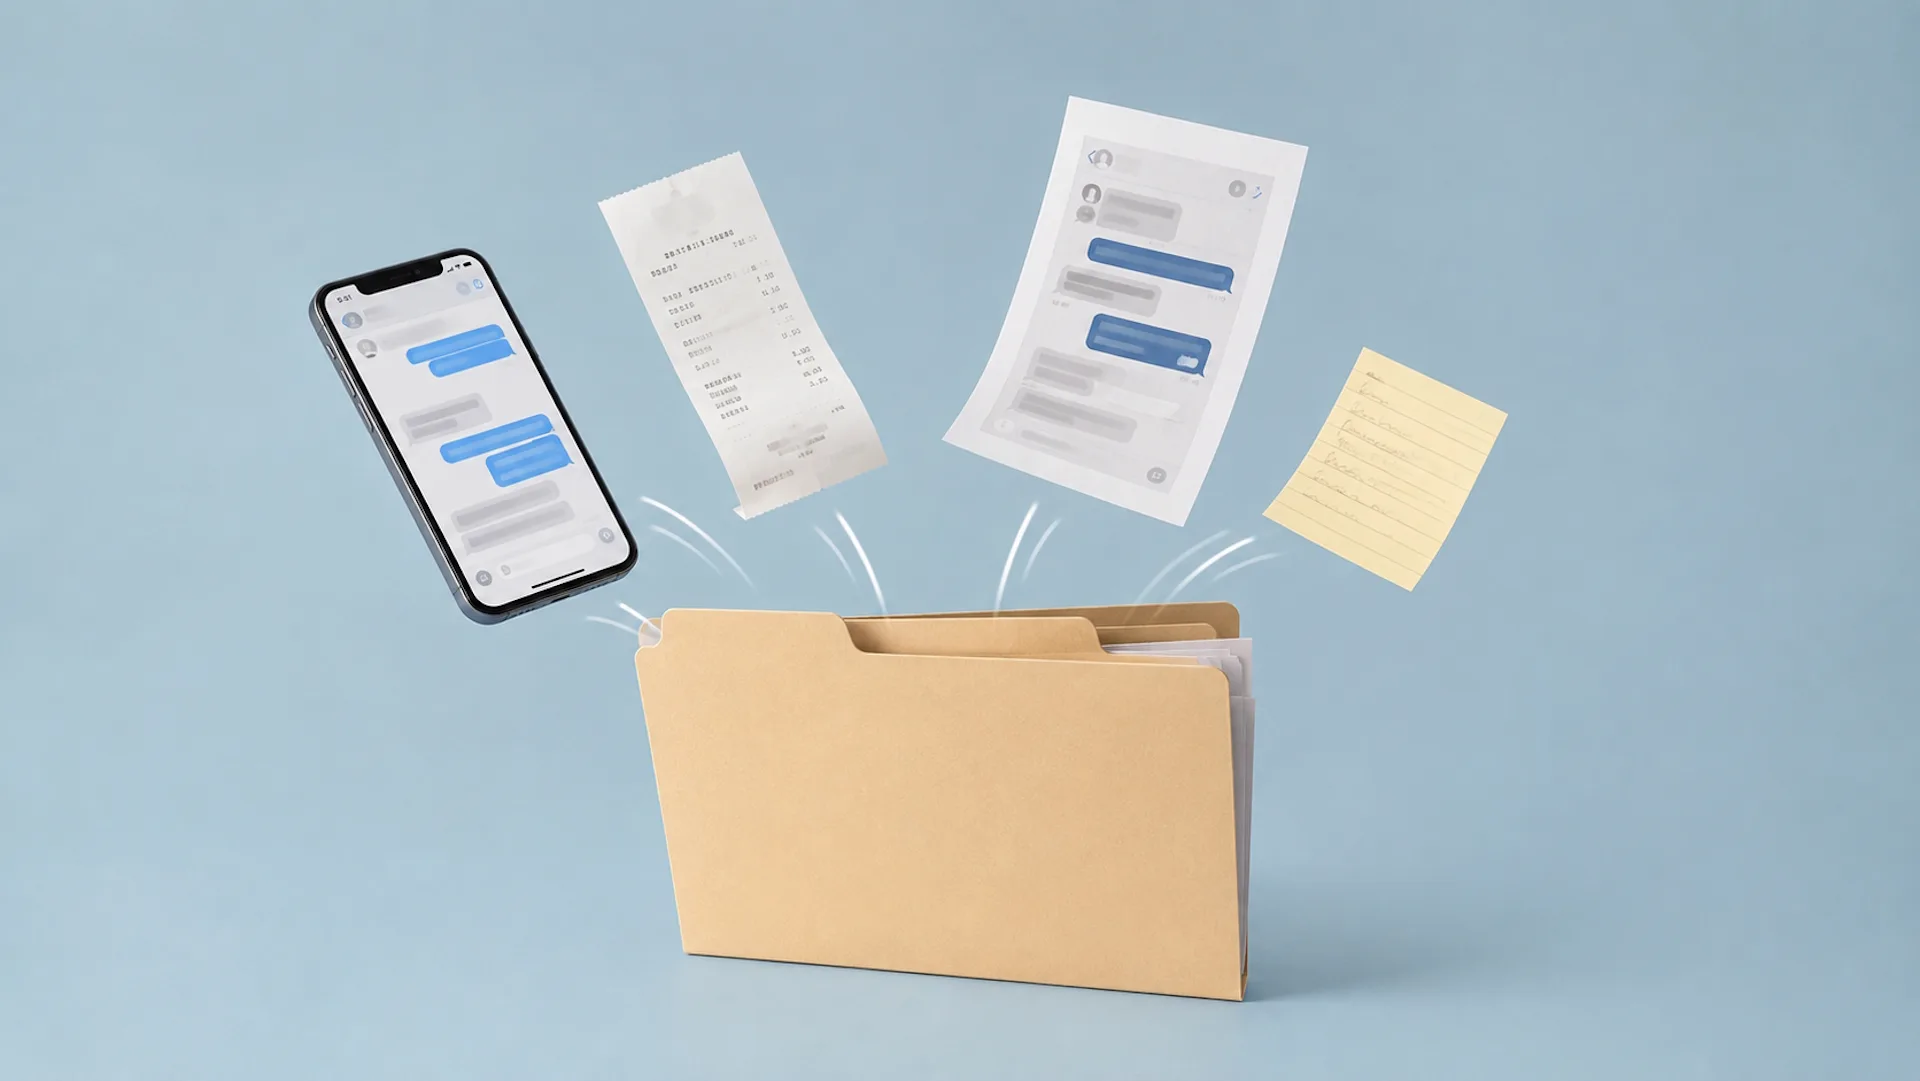
- تصویر آگهی، نام کاربری، شماره تلفن، شماره کارت، رسیدهای واریز، متن قرارداد، فایلهای صوتی و اسکرینشات گفتوگوها را مستندسازی کنید.
مراقب افرادی باشید که به بهانه بازگشت وجه تماس میگیرند و برای زنده کردن پولتان دوباره درخواست واریز وجه میکنند. این تماسها روشی شایع برای کلاهبرداری مجدد از مالباختگان است.
در آخر
در سیستم بانکی ایران، امتیاز وامی که پس از سپردهگذاری به افراد داده میشود، قوانین سفت و سختی برای معرفی ضامن دارد. بنابراین در شبکههای اجتماعی فریب وعدههای «وام یک روزه»، «وام بدون ضامن» یا «وام فوری» را نخورید و دریافت تسهیلات را از مسیرهای رسمی بانکی دنبال کنید.
آدرس مطلب: https://nooshdaroo.ir/fraud-awareness/loan-transfer-scam/